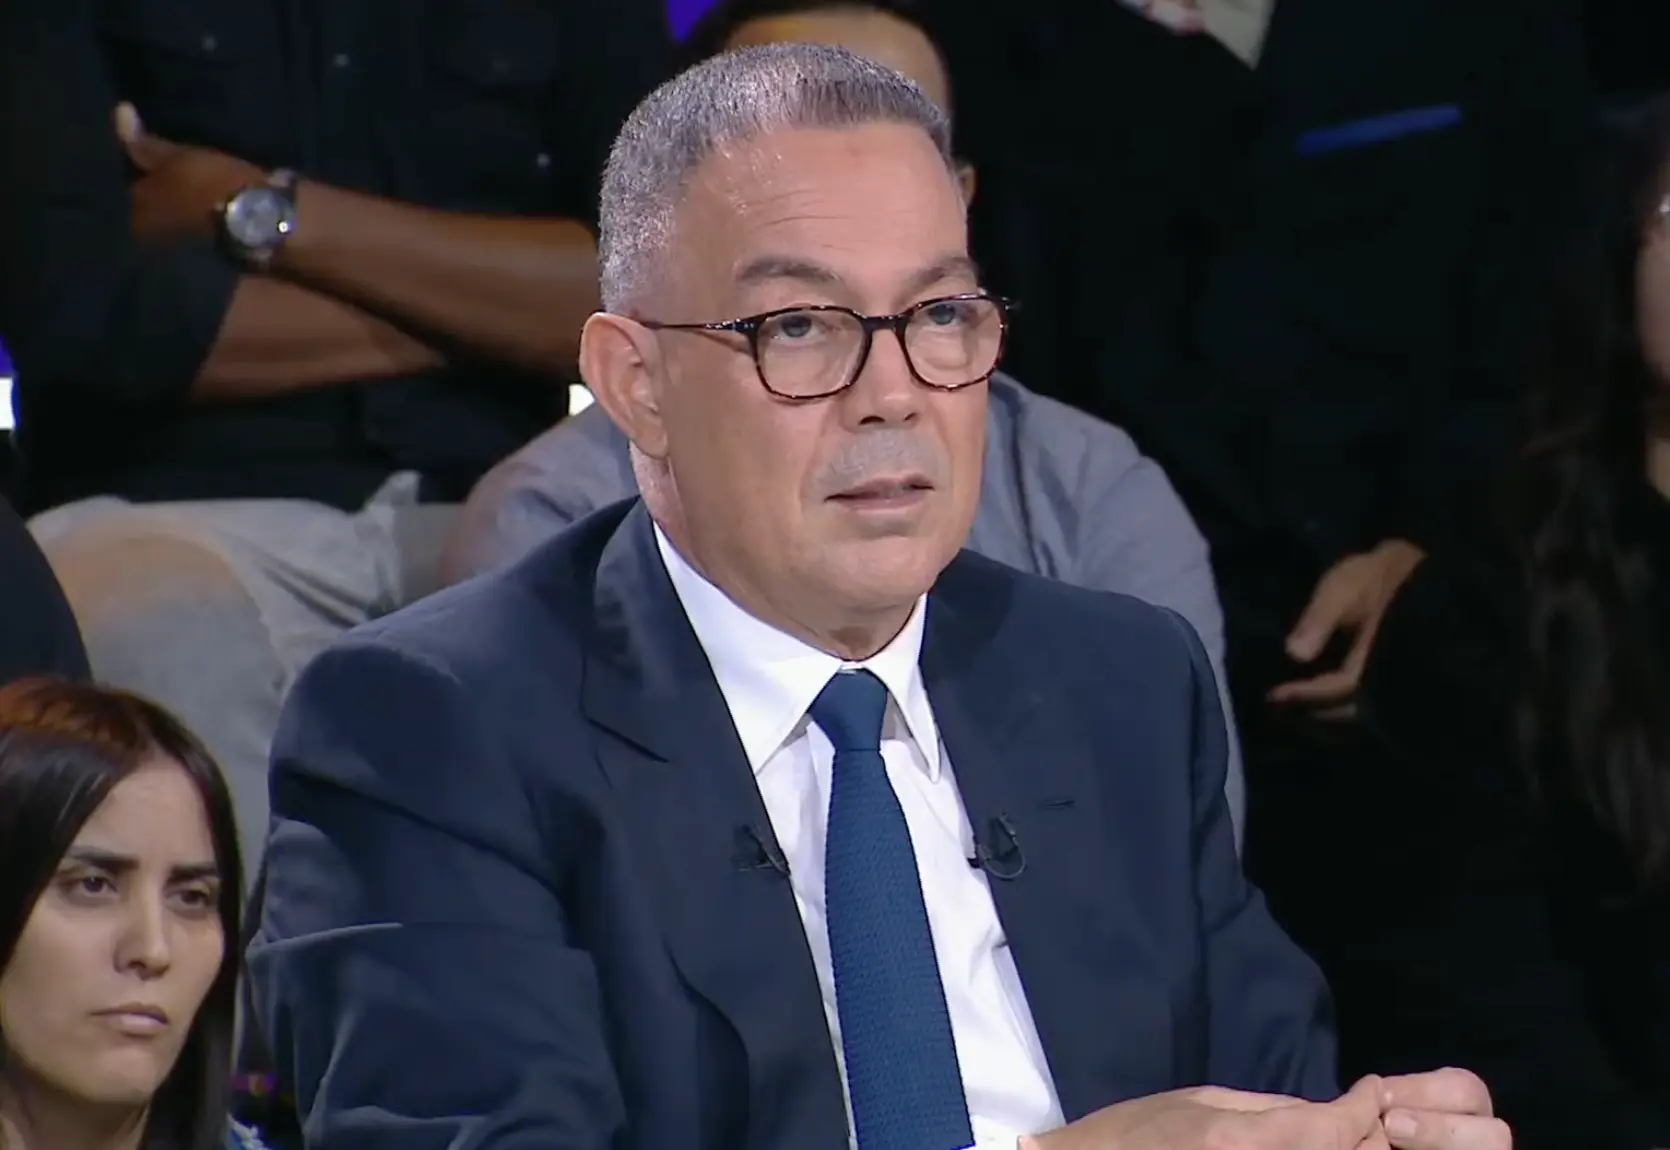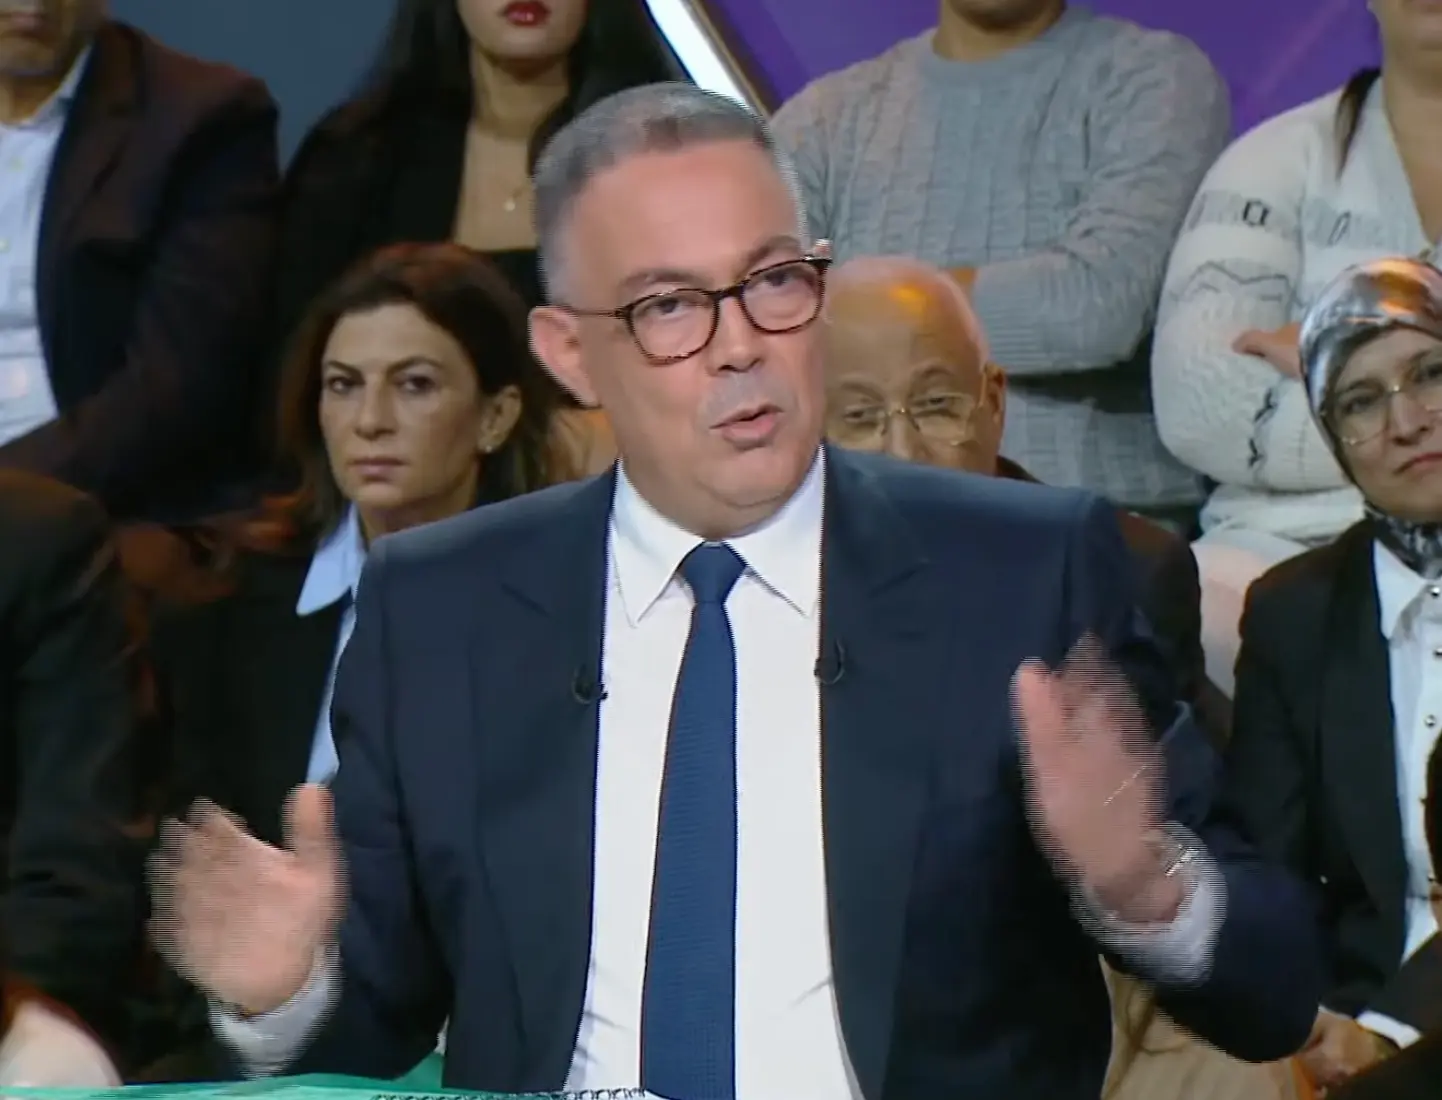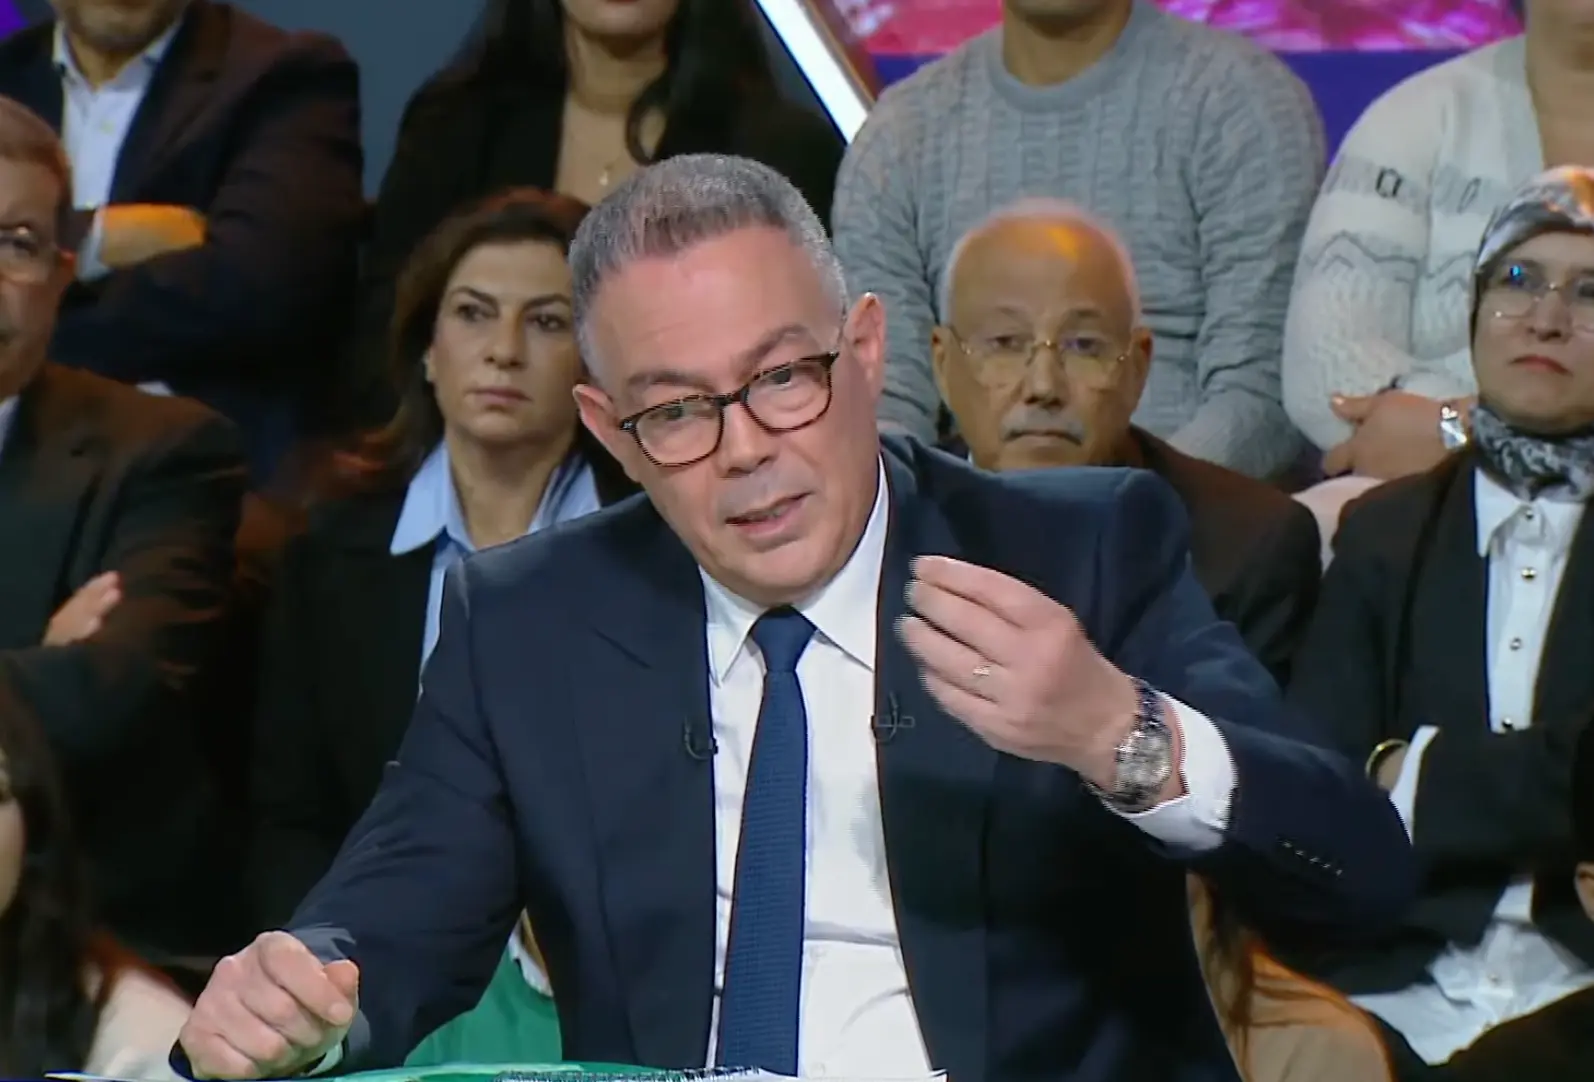
أعاد الإصلاح المرتقب للضريبة على الدخل بالمغرب فتح النقاش حول حقيقة الأجور التي ستستفيد من الإعفاء، بعدما كشفت حسابات نشرها موقع «Le Desk» أن الاستفادة لا تشمل بالضرورة جميع الأجراء الذين تقل أجورهم الشهرية عن 10 آلاف درهم، خلافاً لما قد يفهم من الأمثلة التي قدمها فوزي لقجع أمام البرلمان.
وتكمن التفاصيل في أن عتبة الإعفاء تختلف بحسب الوضعية العائلية للأجير، إذ تستند الأمثلة المقدمة إلى أسرة نموذجية تتكون من زوجين وطفلين، وهي وضعية لا تنطبق على جميع العاملين، خصوصاً الأجراء العزاب الذين تختلف الاقتطاعات الضريبية المفروضة عليهم.
وبحسب الحسابات ذاتها، لا تختفي الضريبة على الدخل بالنسبة إلى الأسرة المذكورة إلا عند أجر صافٍ شهري يقارب 9400 درهم، في حين يمكن أن يستمر الأجير الأعزب في أداء الضريبة ابتداءً من أجر شهري يناهز 7900 درهم. وهو ما يبرز أن الحديث عن إعفاء الأجور التي تقل عن 10 آلاف درهم لا يعني تطبيق عتبة موحدة على جميع الأجراء.
وكان فوزي لقجع قد قدم، في 23 أكتوبر، مشروع قانون المالية لسنة 2027، الذي يتضمن إصلاحاً ضريبياً يرمي إلى تخفيف العبء على الأجراء بشكل تدريجي خلال الفترة الممتدة بين 2027 و2031.
ويقوم أحد أبرز إجراءات الإصلاح على رفع الشريحة المعفاة من الضريبة على الدخل من 40 ألف درهم إلى 60 ألف درهم سنوياً، أي ما يعادل 5 آلاف درهم شهرياً. غير أن هذا المبلغ يتعلق بالدخل الصافي الخاضع للضريبة، ولا يعني بالضرورة أن كل موظف يتوصل بأجر شهري صافٍ يقل عن 5 آلاف درهم سيخضع تلقائياً لنفس المعاملة الضريبية، أو أن كل من يقل أجره عن 10 آلاف درهم سيستفيد من الإعفاء الكامل.
ويرجع ذلك إلى اختلاف طريقة احتساب الدخل الخاضع للضريبة عن الأجر الذي يتوصل به الموظف فعلياً. إذ ينطلق الحساب من الأجر الخام، مع خصم الاشتراكات الاجتماعية، بما فيها مساهمات الصندوق الوطني للضمان الاجتماعي والتأمين الإجباري عن المرض، فضلاً عن خصم جزافي عن المصاريف المهنية، قبل تطبيق الجدول الضريبي.
كما تؤثر الوضعية العائلية في المبلغ النهائي للضريبة، من خلال التخفيض السنوي المحدد في 600 درهم عن كل شخص متكفل به، وفق المعطيات الواردة. وبذلك، يمكن لأجيرين يتقاضيان أجراً متقارباً أن يتحملا مبالغ ضريبية مختلفة بحسب وضعية كل واحد منهما وعدد الأشخاص الذين يتكفل بهم.
وفي ما يتعلق بالكلفة المالية للإصلاح، أعلن لقجع أن الإجراء يُرتقب أن يتيح إعفاء نحو 87 في المائة من الأجراء من الضريبة على الدخل، بكلفة تناهز 5.5 مليارات درهم خلال السنة الأولى. ويظل هذا الرقم من أبرز المؤشرات التي قدمتها الحكومة لتوضيح نطاق الإصلاح وانعكاساته على مداخيل الميزانية.
وبين الأهداف المعلنة للإصلاح وطريقة احتساب الضريبة، يبقى التحدي الأساسي هو توضيح كيفية استفادة الفئات المختلفة من الأجراء، حتى لا يُفهم رفع سقف الشريحة المعفاة باعتباره إعفاءً شاملاً لكل من يقل أجره عن 10 آلاف درهم شهرياً.
فالسؤال لا يتعلق فقط بنسبة المستفيدين المتوقعة، بل أيضاً بالفروق بين الأجير الأعزب والمتزوج، وبكيفية انتقال التعديلات الضريبية إلى الأجر الصافي الذي يتوصل به الموظفون فعلياً مع دخول الإصلاح حيز التطبيق.