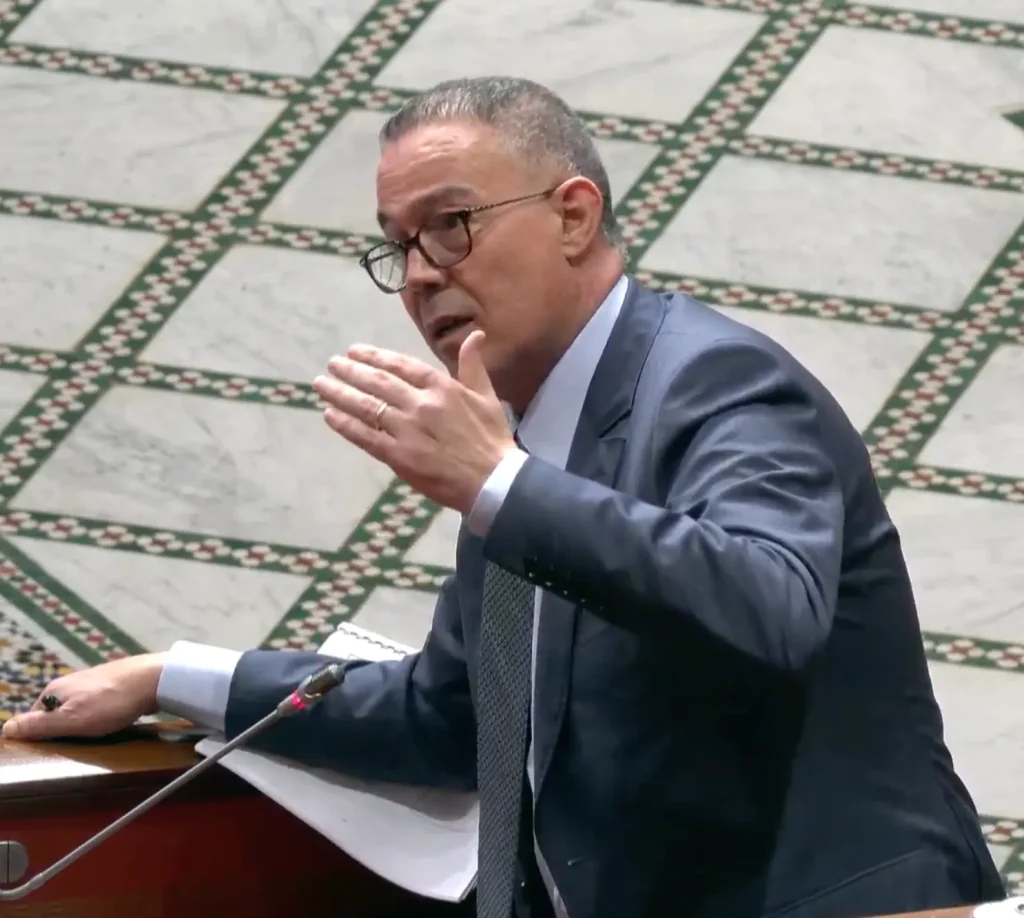
لقجع يوضح أسباب فرض ضريبة 40% على الأبناك وشركات المحروقات ويرفض مقترحات لدعم التصدير
فوزي لقجع يشرح خلفيات الضريبة المرتفعة على الأبناك وشركات المحروقات، ويوضح موقف الحكومة من رفع ضريبة شركات الاتصالات والإسمنت، كما يرفض مقترحات تحفيز التصدير عبر الإعفاءات الجبائية.
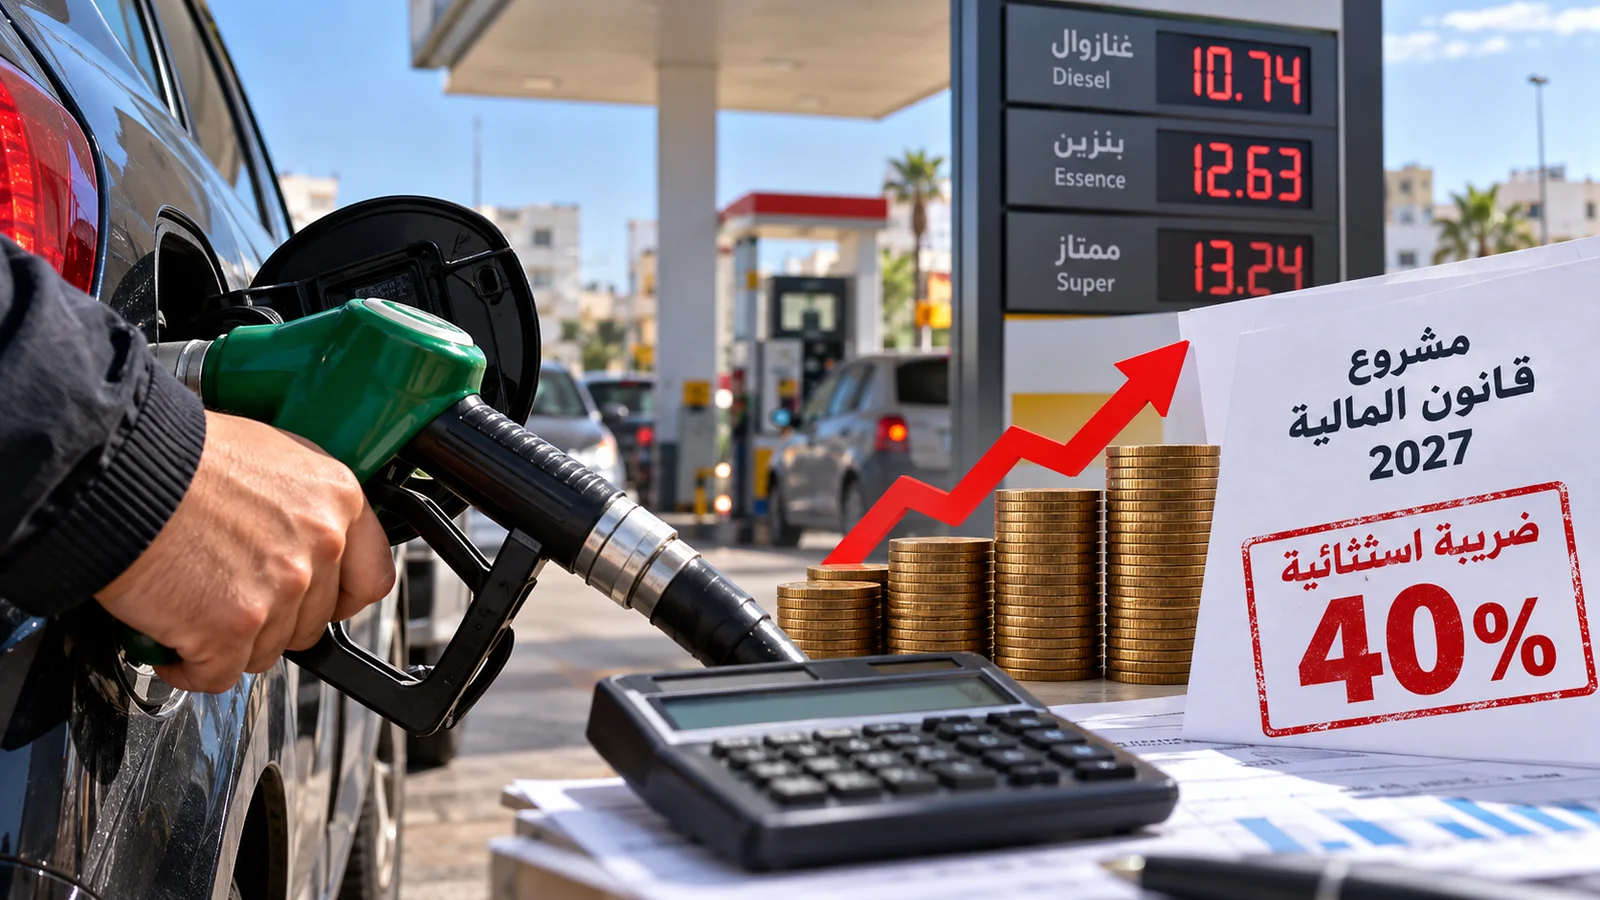
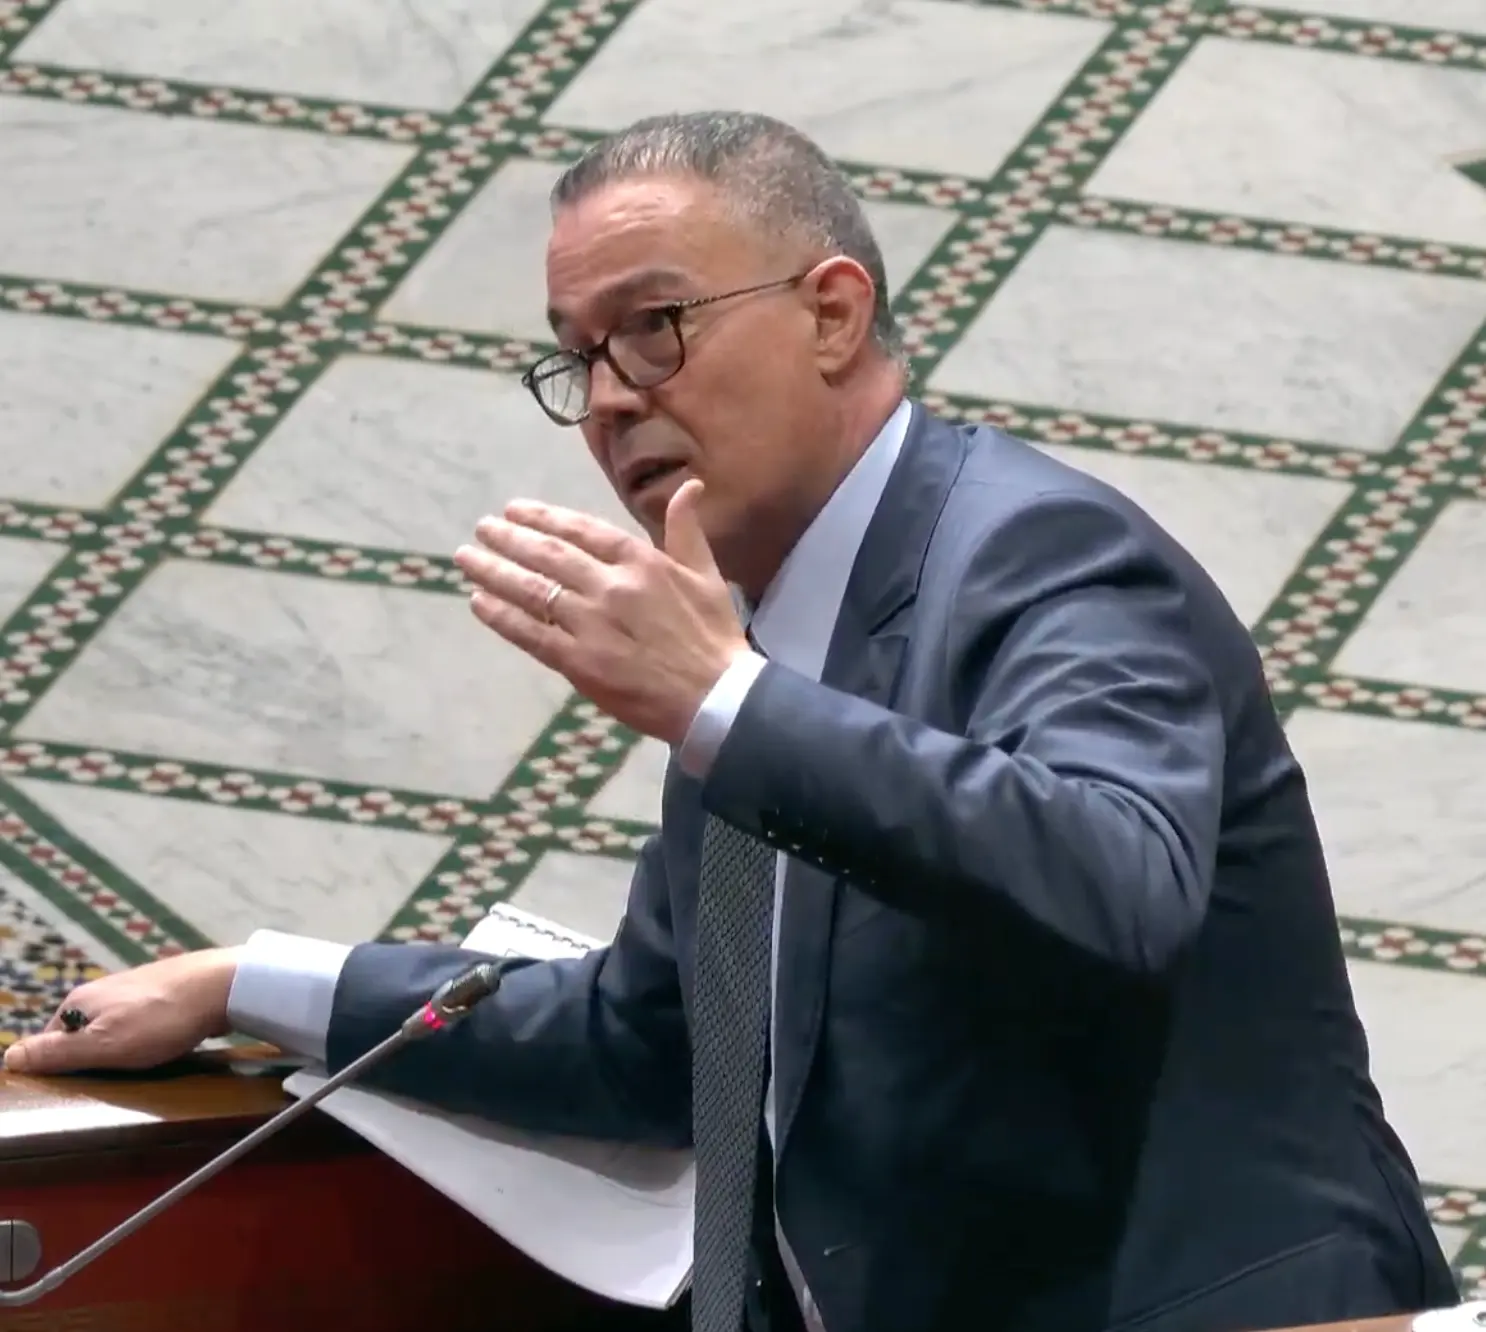
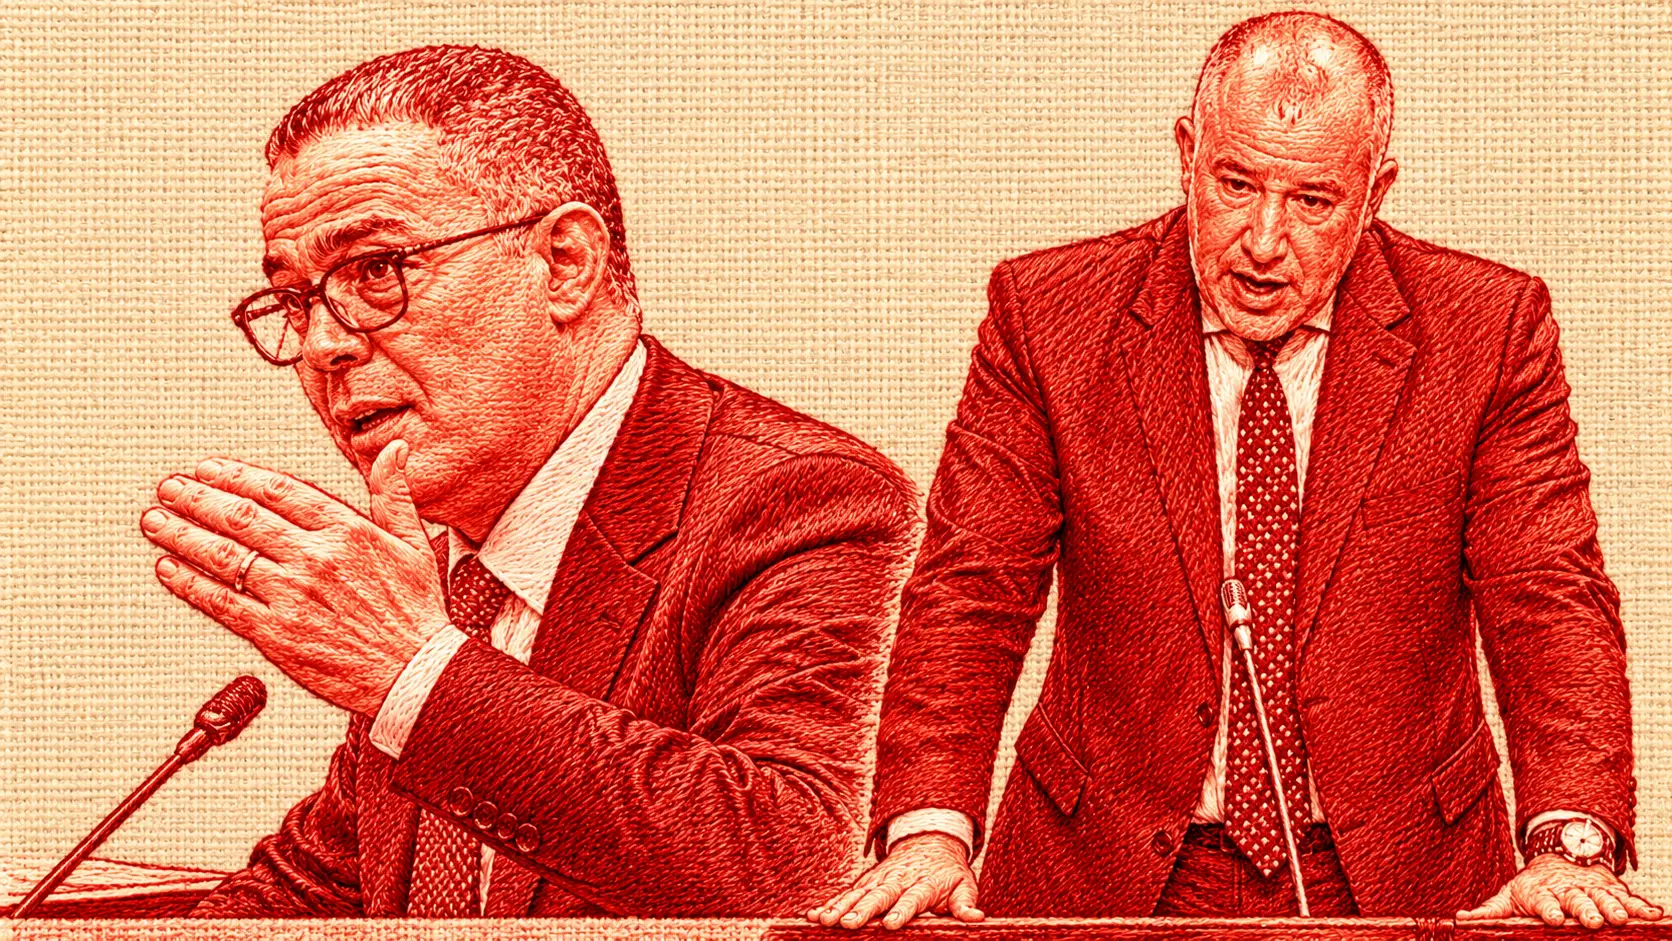
قدم فوزي لقجع، الوزير المنتدب المكلف بالميزانية، توضيحات بشأن توجه الحكومة لفرض ضريبة بنسبة 40 في المائة على بعض الشركات الكبرى، مؤكداً أن هذا الاختيار يستهدف بالأساس الأنشطة التي تحقق أرباحاً مرتفعة وتعمل في قطاعات تميل إلى الاحتكار، معتبراً أن إخضاعها لمستويات ضريبية أعلى يدخل ضمن منطق العدالة الجبائية.
وخلال جواب الحكومة ومناقشة الجزء الثاني والتصويت على مشروع قانون المالية لسنة 2027، السبت 14 نونبر، أوضح لقجع أن الحكومة سبق أن اعتمدت هذا التوجه مع الأبناك والأنشطة المرتبطة بها، بما فيها شركات التأمين، حيث تم الحسم في إخضاعها للضريبة المرتفعة.
وأضاف أن التوجه الجديد الذي جاء به مشروع قانون المالية الحالي يهم الشركات البترولية، مشيراً إلى أن الأمر يتعلق بـ11 شركة معنية، وليس شركة واحدة أو عدداً غير محدد، كما شدد على أن الانتقال إلى هذا المستوى من التضريب لا يتم بناء على أرباح استثنائية تحققت خلال سنة واحدة، بل بعد تتبع مستمر للنتائج المالية والتأكد من استقرار الأرباح ودخول الشركة في مسار تصاعدي.
وبخصوص شركات الاتصالات، أقر لقجع بوجود إشكال في رفع الضريبة المفروضة عليها إلى 40 في المائة، موضحاً أنها تؤدي حالياً ضريبة بنسبة 35 في المائة، إلى جانب مساهمة بنسبة 2 في المائة في صندوق الخدمة الشاملة، الذي يساهم في توسيع شبكة الاتصالات بالمناطق النائية، ومساهمة أخرى بنسبة 1 في المائة مخصصة لتشجيع البحث والابتكار، فضلاً عن الضريبة التضامنية بنسبة 5 في المائة.
وبذلك، تصل المساهمات والضرائب التي تؤديها هذه الشركات إلى مستويات مرتفعة، وهو ما يجعل الحكومة، بحسب لقجع، مطالبة بدراسة وضعيتها قبل اتخاذ أي قرار جديد، رغم أن موضوع رفع الضريبة يظل مطروحاً للنقاش.
وفي ما يتعلق بشركات الإسمنت، أوضح الوزير أن القطاع عرف انتعاشاً نسبياً في الاستهلاك خلال السنتين الأخيرتين، بعد فترة ركود طويلة ارتبطت بتداعيات جائحة كورونا، مشيراً إلى أن الحكومة تنتظر استقرار وضعية هذه الشركات قبل الانتقال بها إلى نظام التضريب العادي.
أما بخصوص شركات الإسمنت ومواد البناء، فقد تطرق لقجع أيضاً إلى وضعية السوق والأرباح، مؤكداً أن التعامل الضريبي مع هذه القطاعات يخضع لمنطق تتبع النتائج المالية واستقرارها، وليس لقرارات ظرفية مرتبطة بسنة واحدة.
وفي الشق المرتبط بالتصدير، أبدى لقجع اتفاقه مع أهمية توسيع القاعدة التصديرية وتشجيع الإنتاج الوطني القابل للتصدير، لكنه تحفظ على اعتماد التحفيزات الجبائية المباشرة للتصدير، مذكراً بالمشاكل التي سبق أن أثارها هذا النوع من الإجراءات مع المنظمة الدولية.
وأكد أن الأولوية، في نظر الحكومة، ينبغي أن تتجه إلى تقليص الواردات من المنتجات التي يتوفر المغرب على الإمكانيات الصناعية والتقنية لإنتاجها محلياً، بدل الاكتفاء بتشجيع تصدير المنتجات، مشدداً على أن هذا التوجه يشمل أيضاً الصناعات الدوائية التي يتوفر فيها المغرب على خبرة وتاريخ وقدرات تسمح له بتطوير الإنتاج والتصدير.
وبناء على هذه المبررات، أعلن لقجع رفض التعديلين المقترحين في هذا الجانب، معتبراً أن معالجة الاختلالات التجارية تقتضي تقوية الإنتاج الوطني وتعويض جزء من الواردات بمنتجات مصنعة داخل المغرب، إلى جانب توسيع القدرات التصديرية في إطار يحترم الالتزامات الدولية للمملكة.