أعاد النقاش حول رفع الضريبة على شركات المحروقات، ضمن مشروع قانون المالية لسنة 2027، تسليط الضوء على اختلاف مواقف الفرق البرلمانية، بعدما كشفت مناقشة المادة 19 من المدونة العامة للضرائب عن تباين واضح في المقترحات المتعلقة بفرض ضرائب أكبر على الشركات ذات الأرباح المرتفعة.
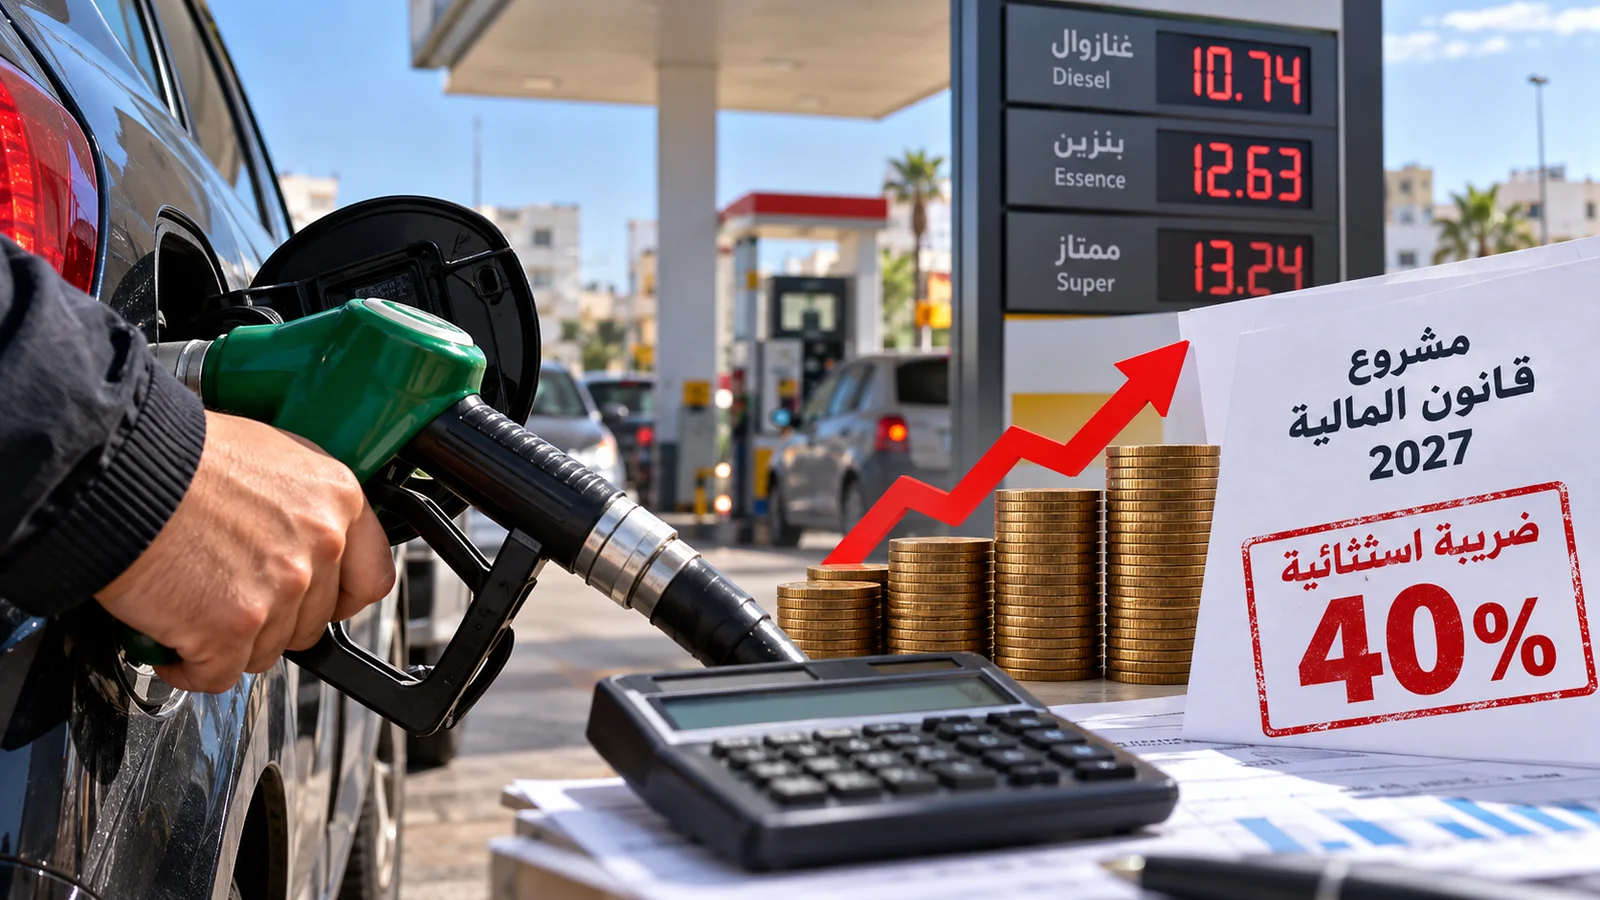
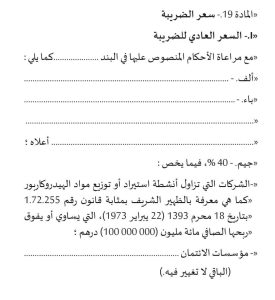
وتنص المادة، وفق الوثيقة المرفقة بمشروع القانون، على اعتماد نسبة ضريبية تبلغ 40 في المائة بالنسبة للشركات التي تزاول أنشطة استيراد أو توزيع مواد الهيدروكاربور، عندما يبلغ ربحها الصافي أو يتجاوز 100 مليون درهم. ويهم الإجراء، بحسب توضيحات وزير الاقتصاد والمالية فوزي لقجع، 11 شركة، مؤكداً أن رفع الضريبة على أرباحها لن يؤدي إلى زيادة أسعار المحروقات، باعتبار أن الضريبة مرتبطة بالأرباح وليس بأسعار البيع.
وخلال مناقشة هذا المقتضى داخل لجنة المالية والتنمية الاقتصادية بمجلس النواب، ظهرت مواقف مختلفة بين مكونات الأغلبية والمعارضة. فقد عارض فريق العدالة والتنمية رفع النسبة إلى 40 في المائة، في حين تقدم فريق الحركة الشعبية بمقترح يرمي إلى الإبقاء على نسبة 35 في المائة، مبرراً موقفه بضرورة تخفيف العبء الضريبي عن شركات التوزيع حتى لا ينعكس ذلك، بحسب تقديره، على القدرة الشرائية للمواطنين.
وفي المقابل، اتخذت مجموعة تحالف اليسار موقفاً مختلفاً، إذ اقترحت رفع الضريبة إلى 45 في المائة بالنسبة للشركات التي تحقق أرباحاً صافية تبلغ أو تتجاوز 100 مليون درهم، بما فيها الشركات العاملة في استيراد وتوزيع المحروقات، إلى جانب قطاعات اقتصادية أخرى.
هذه المواقف تضع النقاش حول الضريبة على شركات المحروقات أمام مفارقة سياسية تستحق التوقف، خصوصاً أن بعض الفرق التي سبق أن انتقدت الأرباح الكبيرة للشركات والامتيازات التي تستفيد منها قطاعات اقتصادية مركزة، لم تتفق على مستوى الضريبة الواجب تطبيقه عليها. فبين من عارض نسبة 40 في المائة، ومن طالب بالإبقاء على 35 في المائة، ومن اقترح رفعها إلى 45 في المائة، تتضح اختلافات في تقدير الوسيلة الأنسب لتحقيق العدالة الجبائية.
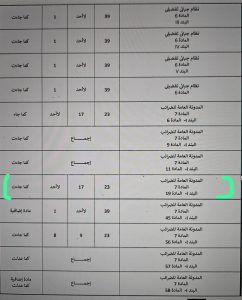
أما التصويت الذي جرى يوم الخميس 12 نونبر 2026، فقد تعلق بالجزء الأول من مشروع قانون المالية برمته، وليس بتصويت موحد حول المادة 19 وحدها. وحصل هذا الجزء على 23 صوتاً مؤيداً مقابل 17 صوتاً معارضاً، في وقت صادقت فيه اللجنة على المقتضى المتعلق برفع الضريبة على شركات المحروقات، رغم اعتراض فريق العدالة والتنمية ومقترح الحركة الشعبية الرامي إلى خفض النسبة.
وبذلك، لا يتعلق الأمر بموقف موحد للمعارضة ضد فرض ضريبة أعلى على شركات المحروقات، بل بخلاف حول النسبة الضريبية المناسبة، ومدى تأثيرها المحتمل على السوق والقدرة الشرائية، وهي معطيات تجعل النقاش حول هذه المادة أبعد من مجرد اصطفاف سياسي بين الأغلبية والمعارضة.