أرباح اتصالات المغرب تتراجع بـ30% رغم ارتفاع رقم المعاملات
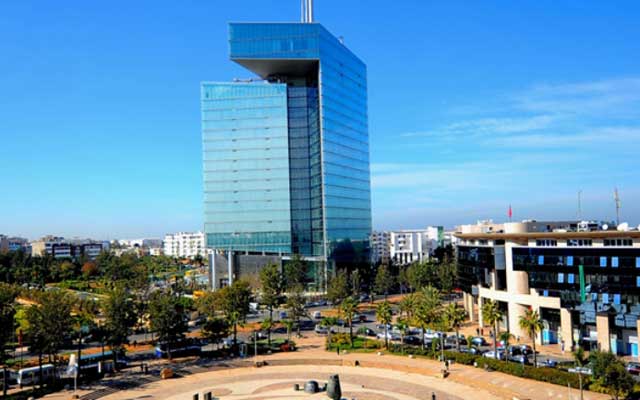
سجلت مجموعة اتصالات المغرب تراجعاً في صافي أرباحها بنسبة 30.1 في المائة خلال الأشهر التسعة الأولى من سنة 2026، ليستقر عند 3.86 مليارات درهم، رغم ارتفاع رقم معاملاتها وتحسن عدد من مؤشراتها التشغيلية، في ظل تأثير قاعدة المقارنة مع السنة الماضية، التي تضمنت مداخيل استثنائية مرتبطة بتسوية النزاع القضائي مع شركة «وانا كوربوريت»، المشغلة لعلامة «إنوي».
وبحسب المعطيات المالية للفترة الممتدة إلى نهاية شتنبر، ارتفع رقم معاملات المجموعة بنسبة 5.1 في المائة، ليصل إلى 28.68 مليار درهم، فيما سجلت الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء نمواً بنسبة 4.9 في المائة، لتبلغ 14.38 مليار درهم، ما يعكس استمرار نمو النشاط التجاري رغم تراجع صافي الربح مقارنة بالفترة نفسها من العام الماضي.
وخلال الربع الثالث وحده، تباطأ أداء الأرباح، إذ انخفض صافي الربح بنسبة 1.9 في المائة إلى 1.38 مليار درهم، مقابل ارتفاع رقم المعاملات والمؤشرات التشغيلية الرئيسية بنسبة 4.7 في المائة. كما شكل ارتفاع تكاليف الطاقة وضغط النفقات التشغيلية من بين العوامل المؤثرة في الأداء المالي للمجموعة، دون تحديد دقيق لحجم مساهمة هذه التكاليف في التراجع المسجل.
وعلى مستوى الفروع الإفريقية التابعة لمجموعة «مووف أفريكا»، ارتفعت الإيرادات بنسبة 6.9 في المائة لتصل إلى 15.18 مليار درهم، مدفوعة بتطور خدمات الإنترنت عبر الهاتف المحمول والإنترنت الثابت، إلى جانب نمو خدمات الأداء المالي عبر الهاتف. غير أن هذه الدينامية لم تمنع تسجيل ضغوط على هوامش الربحية خلال الربع الثالث، إذ تراجعت النتيجة التشغيلية بنسبة 0.7 في المائة، وانخفض هامش الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء بـ1.3 نقطة، ليستقر عند 40.4 في المائة.
وفي السوق المغربية، واصلت المجموعة مواجهة تراجع قاعدة مشتركي الهاتف المحمول، بعدما فقدت 574 ألف خط خلال سنة، ليستقر العدد الإجمالي عند 18.95 مليون خط، بانخفاض نسبته 2.9 في المائة. وفي المقابل، ارتفع عدد مستخدمي الإنترنت المحمول بنسبة 5.7 في المائة، ليصل إلى 12.18 مليون مستخدم، بينما تراجعت اشتراكات الإنترنت الثابت عالي الصبيب بنسبة 1.1 في المائة، إلى 1.41 مليون اشتراك.
وعلى مستوى الاستثمار، خفضت اتصالات المغرب استثماراتها المجمعة بنسبة 16.5 في المائة خلال الأشهر التسعة الأولى من السنة، لتبلغ 5.85 مليارات درهم. ولم تتجاوز الاستثمارات، باستثناء الترددات والتراخيص، 20.1 في المائة من رقم المعاملات، مقابل هدف سنوي محدد في 25 في المائة، وهو ما يبرز الفارق بين مستوى الاستثمار المسجل والنسبة المستهدفة خلال السنة.
وفي ما يتعلق بالوضعية المالية، ارتفع صافي الدين إلى 21.02 مليار درهم مع نهاية شتنبر 2026، مقابل 17.99 مليار درهم خلال الفترة نفسها من السنة الماضية، بزيادة سنوية بلغت 16.9 في المائة. وتزامن هذا التطور مع توزيع المجموعة أرباحاً بقيمة 3.5 مليارات درهم خلال شتنبر، في سياق ارتفاع المديونية الصافية.
وتكشف هذه المؤشرات عن أداء متباين للمجموعة خلال الأشهر التسعة الأولى من السنة؛ فرقم المعاملات والأرباح التشغيلية واصلت النمو، مدعومة خصوصاً بأداء الفروع الإفريقية، في حين تراجع صافي الربح مقارنة بالسنة الماضية، بالتوازي مع فقدان خطوط للهاتف المحمول في المغرب وارتفاع المديونية وانخفاض الاستثمارات.